Conducir un vehículo implica asumir responsabilidades diarias dentro de la vía pública, donde los imprevistos pueden surgir en cualquier momento. Por consiguiente, contar con un respaldo financiero adecuado resulta fundamental para afrontar de manera eficiente los gastos derivados de posibles colisiones o percances mecánicos. Esta planificación preventiva no solo resguarda el patrimonio personal ante eventos inesperados, sino que también promueve un entorno vial mucho más coordinado para todos los conductores.
Adicionalmente, la protección vehicular facilita la gestión de trámites legales y médicos que suelen presentarse tras un accidente de tránsito. Asimismo, disponer de una póliza estructurada permite responder de forma oportuna frente a las exigencias de la ley y las afectaciones a otros ciudadanos. En consecuencia, la contratación de esta cobertura se consolida como una decisión estratégica orientada a mitigar riesgos económicos y mantener la estabilidad familiar.
¿En qué consiste un seguro de auto y cuáles son sus coberturas principales?
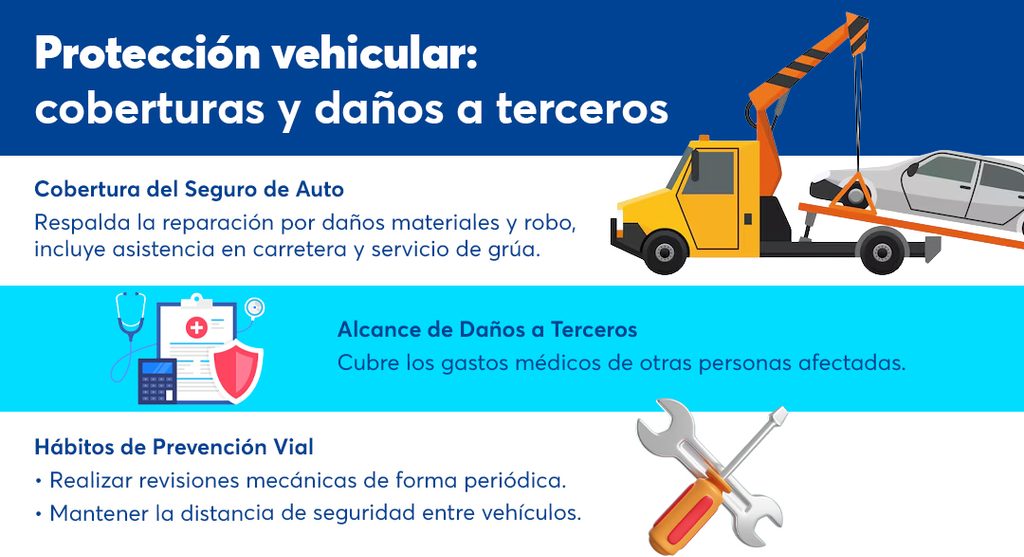
Un seguro de auto es un contrato financiero mediante el cual se transfiere el riesgo económico derivado de accidentes, robos o averías mecánicas a una entidad aseguradora, protegiendo así el patrimonio del propietario. Su función principal es evitar desembolsos imprevistos de gran magnitud ante siniestros viales, garantizando la liquidez necesaria para cubrir reparaciones, asistencias en carretera y eventuales responsabilidades legales o médicas.
Entre sus coberturas principales destacan la Responsabilidad Civil (que asume los daños materiales y corporales causados a terceros), la Cobertura por Daños Propios (colisiones o vuelcos), la Cobertura por Robo Total o Parcial, y los Gastos Médicos para Ocupantes. Asimismo, la mayoría de las pólizas incluyen servicios de asistencia jurídica y auxilio vial inmediato (como remolque con grúa) para gestionar eficazmente cualquier eventualidad en la vía pública.
¿Qué abarcan los daños a terceros y por qué es una cobertura indispensable?
La cobertura de daños a terceros indemniza las pérdidas físicas, materiales o corporales que el conductor asegurado cause a otras personas o a sus bienes durante un accidente. Esto comprende la reparación de otros vehículos, el arreglo de propiedad pública o privada y los gastos médicos requeridos por las personas afectadas en el siniestro.
Por lo tanto, disponer de esta protección evita demandas judiciales prolongadas y asume los compromisos económicos que legalmente le corresponden al causante del hecho.Igualmente, esta garantía constituye el requisito mínimo exigido por las normativas de tránsito en diversas jurisdicciones para permitir la circulación de automóviles en el territorio nacional.
La prevención vial no se limita únicamente a mantener hábitos de manejo prudentes, sino que exige contemplar instrumentos de protección que amparen el patrimonio ante cualquier contingencia. Anticiparse a los riesgos mediante el mantenimiento mecánico constante y el respaldo de una póliza adecuada permite circular con tranquilidad, asegurando una respuesta oportuna ante los inconvenientes que puedan presentarse en la vía.
REFERENCIA: https://www.sura.co/seguros/personas/movilidad/autos/global